Il falso mito dell’esecuzione: perché il de-risking è il vero motore del venture building
“L’idea non conta, conta l’esecuzione” è uno dei dogmi più costosi dell’innovazione. Un de-risking strutturato trasforma le opinioni in dati, e a volte la decisione migliore è fermarsi subito.

“L’idea non conta, conta l’esecuzione.” È una delle frasi più ripetute nell’innovazione. È anche una delle più costose.
Ha spinto molti team a chiudersi per mesi a costruire prodotti impeccabili che nessuno voleva comprare. Il codice era pulito, il design curato, l’impegno totale. Mancava solo il mercato.
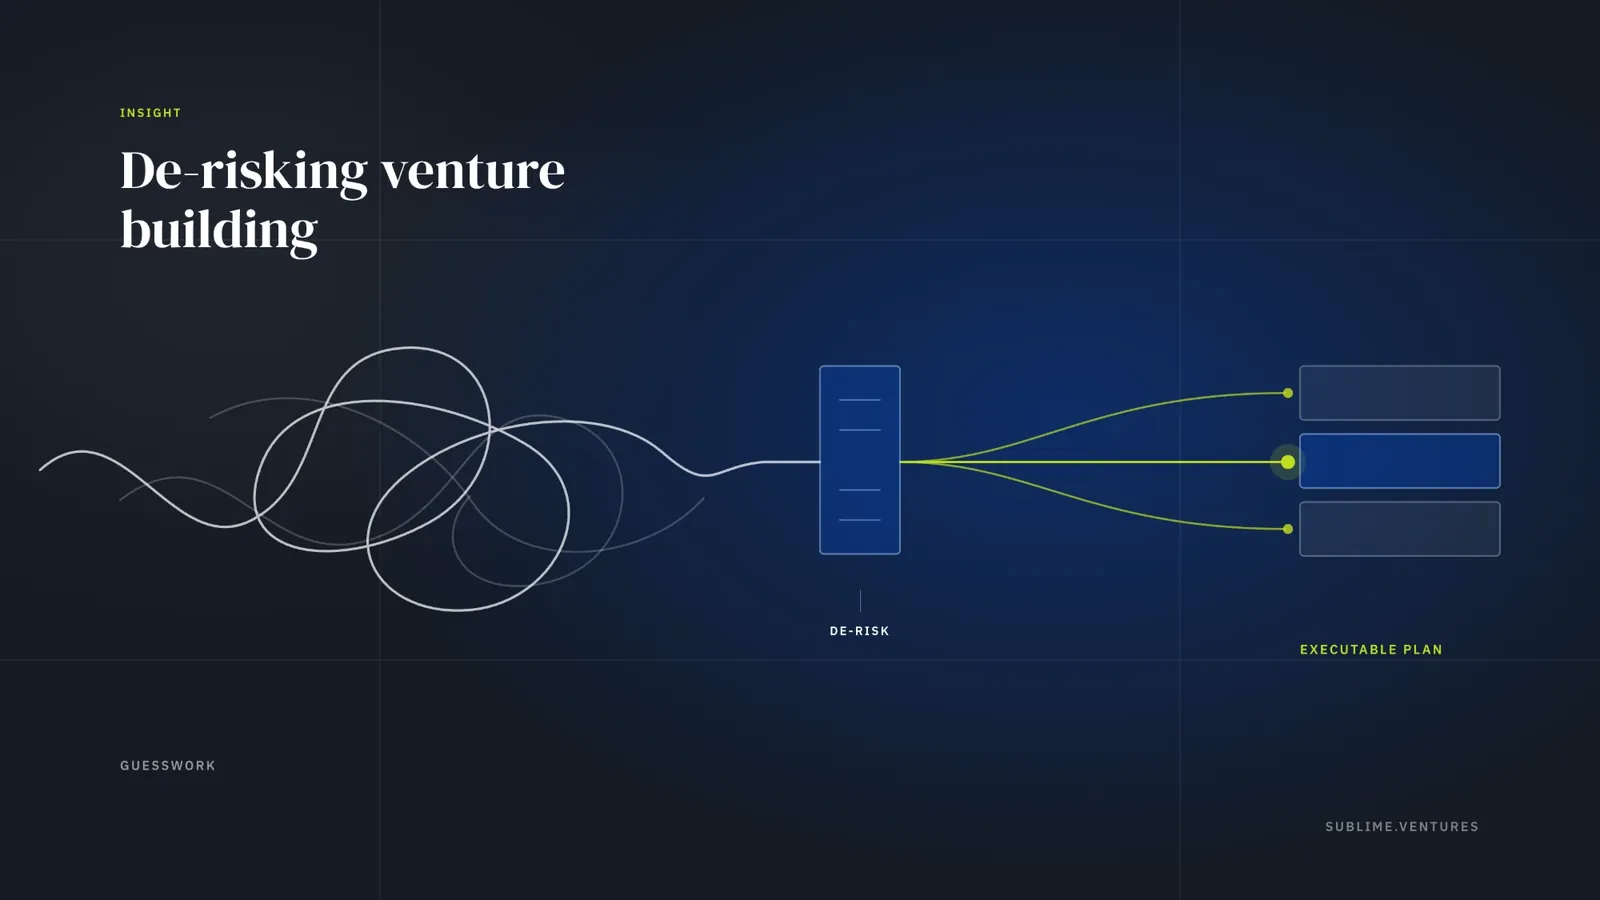
Questa narrativa arriva dalla Silicon Valley ed è stata importata in Europa quasi senza filtri. L’assunto è semplice: se si lavora abbastanza bene e abbastanza a lungo, prima o poi il mercato risponde. In decine di progetti abbiamo visto accadere spesso l’opposto. Per questo in SUBLIME Ventures partiamo da un’altra premessa: nelle fasi iniziali di un nuovo venture l’obiettivo non è costruire un prodotto. È eliminare, una dopo l’altra, le assunzioni sbagliate. Questo lavoro ha un nome: de-risking, cioè ridurre il rischio in modo sistematico prima di investire.
Lanciare una nuova iniziativa, che sia uno spin-off aziendale (corporate venturing) o una startup indipendente, significa gestire incertezza. Ogni assunzione non testata è capitale esposto, e l’esposizione cresce con il tempo. I nuovi venture falliscono di rado perché non si riesce a costruire la soluzione. Falliscono molto più spesso perché si costruisce qualcosa che nessuno stava cercando.
Anatomia del rischio: che cosa significa smettere di indovinare
Ogni nuova idea di business poggia su una serie di “secondo me”. Secondo me il cliente è il direttore HR. Secondo me è disposto a pagare 50 euro al mese. Secondo me il mercato è abbastanza grande.
Nessuna di queste frasi è falsa in partenza. Il problema è che nessuna è ancora vera. Il venture building serve a trasformarle in dati, attaccando il rischio su tre fronti.
- Rischio di mercato (Desirability: qualcuno lo vuole davvero?). Il problema deve esistere ed essere abbastanza doloroso da spingere le persone a cercare attivamente una soluzione, non un fastidio con cui convivono senza difficoltà.
- Rischio di modello di business (Viability: regge economicamente?). Il costo per acquisire un cliente (CAC) deve restare nettamente inferiore al valore che quel cliente genera nel tempo (LTV, lifetime value). E il mercato raggiungibile deve giustificare l’investimento. Qui entrano TAM, SAM e SOM: il mercato totale, la porzione effettivamente servibile e la quota realisticamente conquistabile nei primi anni.
- Rischio tecnico (Feasibility: si può costruire e far crescere?). La soluzione deve poter essere realizzata e scalata con le tecnologie, l’AI e le risorse disponibili, mantenendo margini operativi sostenibili.
L’ordine è voluto. Il rischio tecnico è il più familiare, ed è quello che si tende ad affrontare per primo. Raramente, però, è quello che fa fallire un progetto: lo mettiamo per ultimo apposta.
La metodologia: sprint di validazione e soglie di decisione
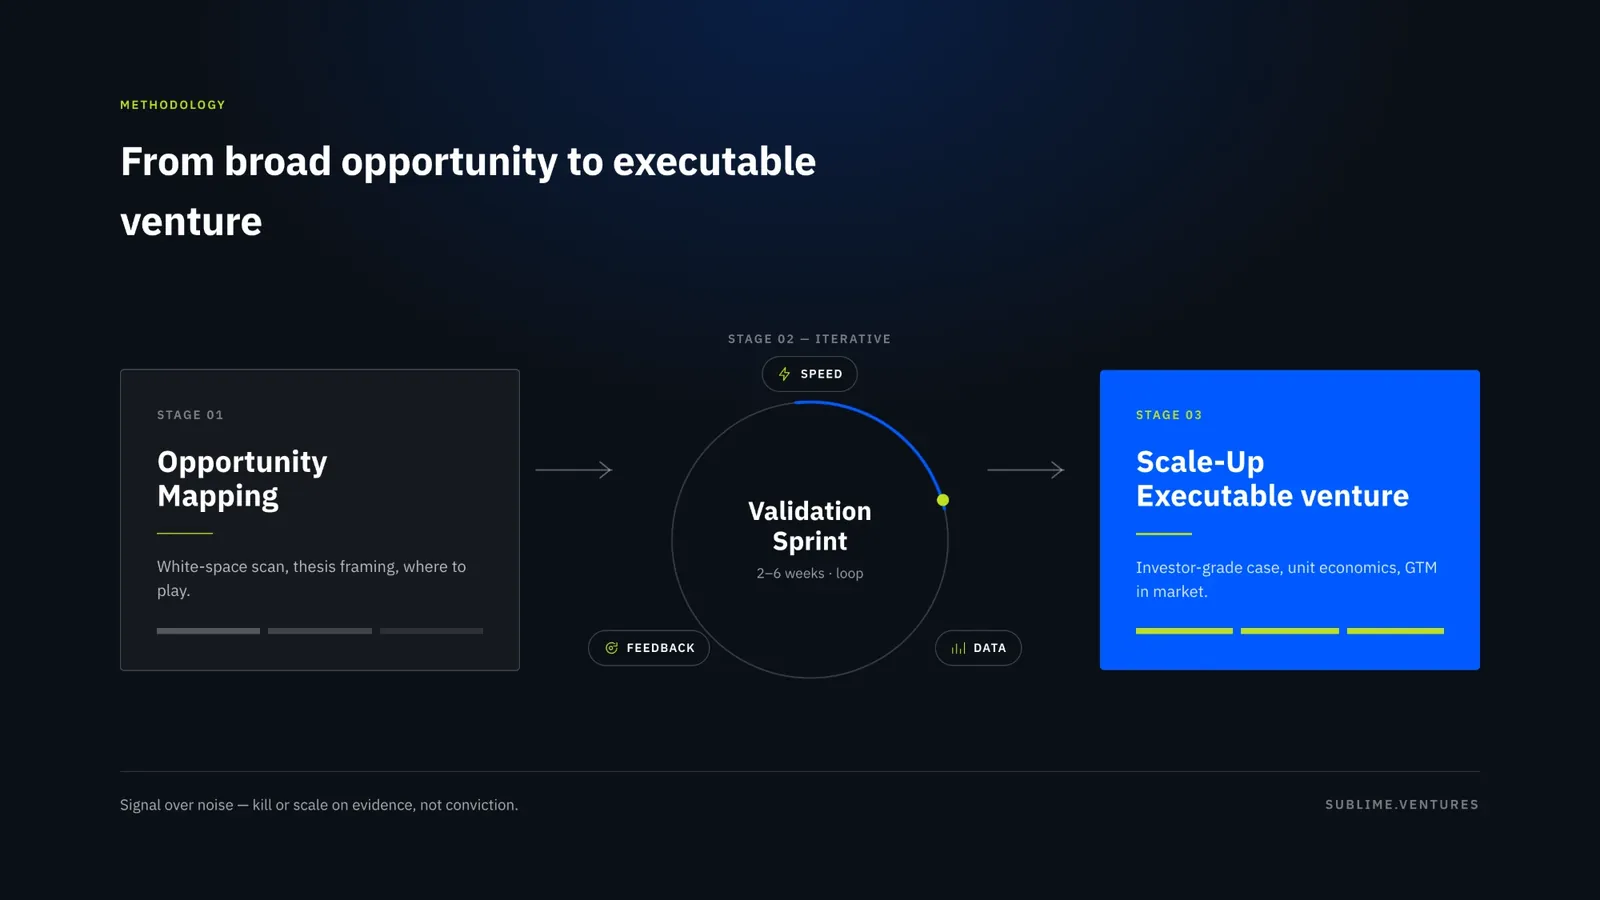
Invece di finanziare mesi di sviluppo al buio, lavoriamo per sprint di validazione: cicli brevi di test, ciascuno con un’ipotesi e una metrica. Prima di scrivere una sola riga di codice definitivo, mappiamo dove si concentra il rischio e lo affrontiamo in sequenza, partendo dall’assunzione che, se sbagliata, farebbe crollare tutto il resto.
Il primo passo è lo stress-test del modello di business. Con strumenti interattivi come il Business Model Canvas e il calcolatore TAM SAM SOM stimiamo il mercato in due direzioni: dall’alto, partendo dai dati di settore, e dal basso, partendo da clienti, prezzi e volumi realistici. Se le due stime non si avvicinano, c’è un’assunzione da rivedere. Non fogli Excel statici: modelli che si aggiornano quando cambia un’assunzione. È un lavoro di giorni, non di settimane.
Il secondo passo porta l’ipotesi di valore davanti a utenti reali. Una landing page che misura quante persone lasciano il proprio contatto per un prodotto che ancora non esiste. Un prototipo usa e getta, costruito per osservare un comportamento e non per essere bello. Ogni test ha una metrica e una soglia fissate prima di partire, così il risultato non si può reinterpretare a posteriori.
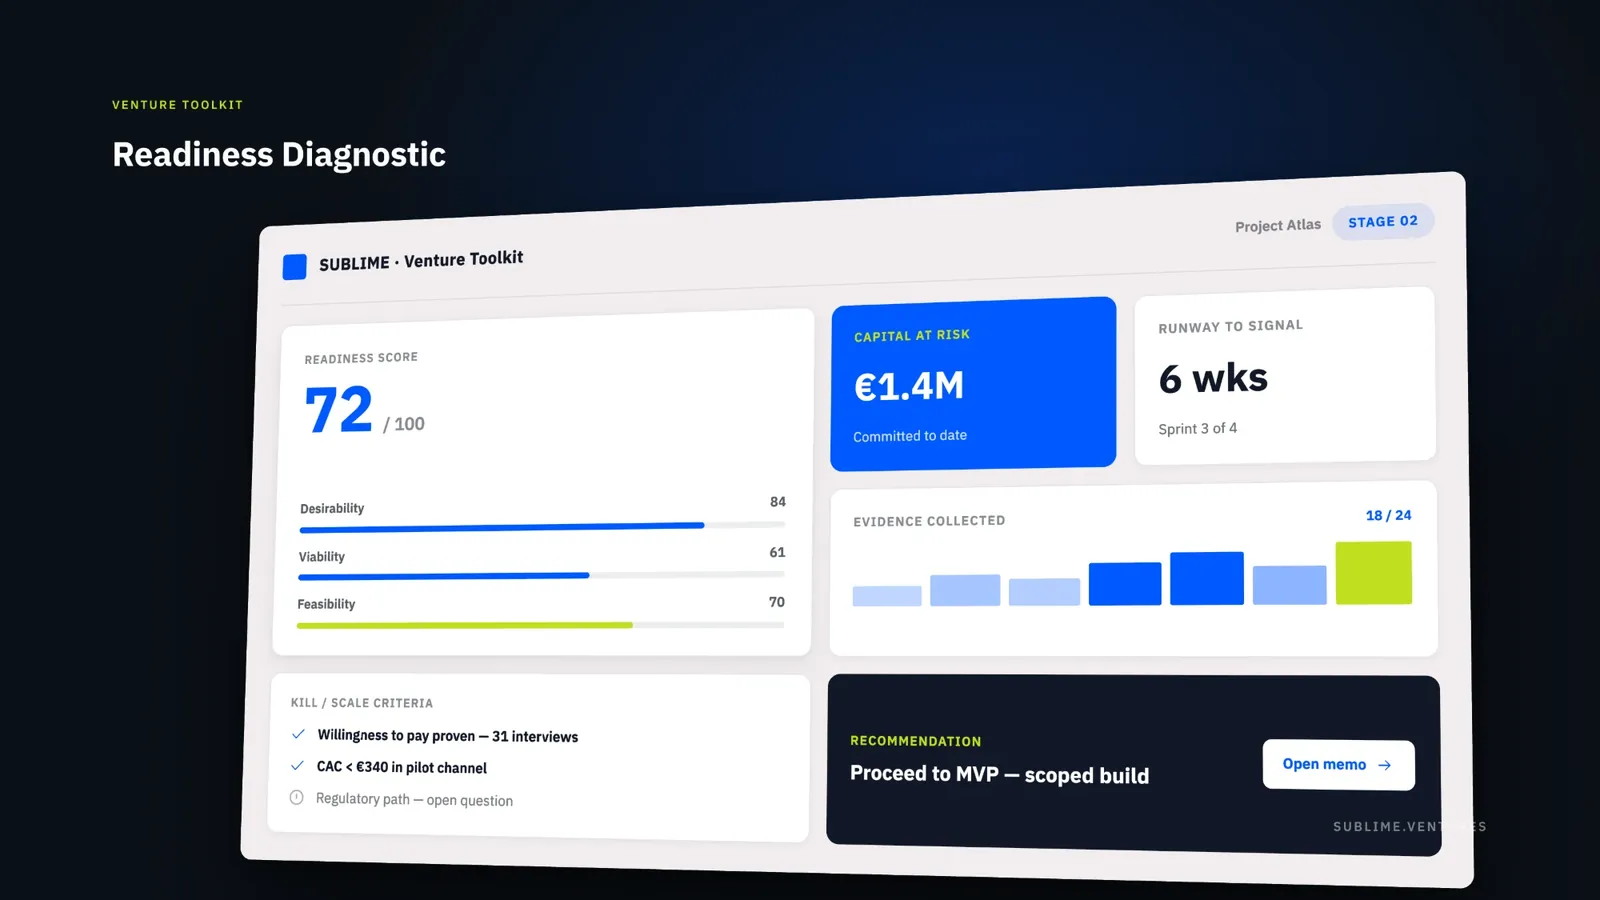
Il terzo passo è la decisione. Usiamo una scorecard di de-risking con soglie di confidenza esplicite per ciascuno dei tre rischi. Un’opportunità passa allo sviluppo tecnico solo quando le supera. Altrimenti il go/no-go, la decisione se procedere o fermarsi, diventa un no. E un no motivato è un risultato, non un fallimento.
Un esempio concreto. Analizzando un nuovo venture per un cliente, abbiamo individuato lacune critiche sia nella desiderabilità sia nella sostenibilità economica. La nostra raccomandazione è stata di non procedere. Quella decisione ha evitato perdite potenziali stimate in oltre 2 milioni di euro.
Nessun prodotto lanciato, nessuna storia da raccontare in un pitch. Solo capitale che non è stato bruciato.
Un no motivato è un risultato, non un fallimento.
Corporate venturing e AI: dove la sfida si complica
Dentro un’azienda strutturata, questo metodo incontra un ostacolo in più. Le grandi organizzazioni hanno risorse, ma sono progettate per proteggere il core business, non per metterlo in discussione o per muoversi alla velocità di una startup. Approvazioni lunghe, budget annuali e metriche pensate per il business esistente rallentano proprio i test che servirebbero di più.
Prima di lanciare un progetto, quindi, serve un passaggio preliminare: capire se l’organizzazione è davvero in grado di costruire e sostenere un nuovo venture. Il Corporate Venture & AI Readiness Diagnostic serve a questo: mappa i colli di bottiglia decisionali, tecnologici e strategici prima che diventino il motivo per cui un buon progetto si arena.
L’AI, in questo lavoro, non è solo il prodotto da vendere. È uno strumento di ricerca. La usiamo per accelerare l’analisi dei competitor, per sintetizzare le interviste agli utenti individuando temi ricorrenti e contraddizioni, e per modellare scenari sui costi di acquisizione prima di spendere un euro in campagne. Non sostituisce il giudizio. Accorcia la distanza tra una domanda e una risposta verificabile.
Costruire per imparare
L’innovazione non è un’intuizione geniale sotto la doccia. È un processo disciplinato di allocazione del capitale. Il de-risking serve a trasformare l’incertezza in rischio calcolato, il prima possibile.
Se un’idea deve fallire, è un obbligo, morale e fiduciario, farla fallire nella prima settimana di test, quando l’errore costa quasi nulla. Non al sesto mese di sviluppo, quando il budget è già stato speso.
È la stessa logica del caso da 2 milioni: fermarsi prima di investire costa molto meno che fermarsi dopo.
Il venture building fatto bene è un ponte sopra l’incertezza: si verifica la tenuta di ogni pilone prima di farci passare sopra l’intero budget.
Per chi ha un’iniziativa sul tavolo e vuole capire quale assunzione verificare per prima, il passo successivo è una conversazione di 30 minuti.